Predavanje 02
Planiranje elektroenergetskih sistema i inženjerska ekonomija
Predavanje prof. dr Andrije T. Sarića
Planiranje elektroenergetskih sistema, TF Čačak i FTN
U planiranju elektroenergetskih sistema (EES-a) prepliću se ekonomija i inženjerstvo.
Za donošenje odluke o strategiji razvoja EES-a (uopšte nekog projekta) moraju se porediti različite opcije njegovog ostvarenja. Glavni problem je što se ulaganje kapitala ne vrši odjednom, već tokom niza godina izgradnje. Zato je problem što novac ima različitu vrednost tokom tog perioda. Ovo se može lako ilustrovati kroz primere (na primer, kupovina nepokretnih dobara).
Pored toga, troškovi i prihodi se javljaju neravnomerno tokom perioda planiranja. Najveći troškovi imaju se tokom izgradnje (investiciona ulaganja). Tokom eksploatacije javljaju se prihodi, ali i troškovi goriva, održavanja, otplate kredita i slično.
Dakle, suština je da se troškovi i prihodi javljaju neravnomerno tokom vremena, pa se moraju proceniti za čitav ekonomski (životni) vek objekta. Životni i ekonomski vek mogu biti različiti.
Međutim, prihodi i rashodi realizovani u različito vreme ne mogu se prosto sabirati, jer u različito vreme imaju različitu vrednost (revalorizacija). Zato se ne računa sa nominalnim, već sa ekvivalentnim vrednostima novca, svedenim na određeni (jedinstveni) vremenski trenutak. Taj postupak zove se aktualizacija (diskontovanje) i sprovodi se množenjem prihoda i rashoda ostvarenih u različito vreme sa odgovarajućim težinskim faktorima.
Dakle, suština je odrediti relaciju novac-vreme, odnosno vremensku vrednost novca.
Dijagrami novčanih tokova
Ako se uvedu sledeće oznake:
- – sadašnja (present) ekvivalentna vrednost novčanog toka (prihodi, rashodi);
- – buduća (future) ekvivalentna vrednost novčanog toka;
- – uniformni niz novčanog toka (na primer, otplata duga u jednakim vremenskim intervalima), gde je godišnja rata (anuitet);
- – broj intervala (godina) posmatranja;
- – stopa aktualizacije (može, a ne mora biti jednaka kamatnoj stopi);
- – stopa inflacije (neće se dalje uvoditi, ali ona povećava stopu aktualizacije);
- – faktor svođenja veličine na veličinu pri aktualizacionoj (kamatnoj) stopi i jednakim vremenskim intervalima.
Prost kamatni faktor (Simple Interest Factor – SIF)
Kod njega se kamata računa samo na glavnicu:
Složeni kamatni faktor (Compound Interest Factor – CIF)
Kod njega se računa složena kamata, odnosno kamata na kamatu:
Faktor svođenja na sadašnju vrednost (Present Value Factor – PVF)
Recipročna vrednost složenog kamatnog faktora (CIF). Svodi buduću vrednost kapitala na sadašnju vrednost:
Kamatni faktori u uniformnom nizu
1. Faktor svođenja uniformnog niza na sadašnju/buduću vrednost (Present Worth Factor – PWF)
Specifikacija problema: Postoji niz godišnjih jednakih uplata ili isplata. Cilj je da se utvrdi njihova sadašnja vrednost. Vrlo aktuelno za kreditiranje (treba malo bolje objasniti na realnom primeru kredita):
Posle ovog množenja ima se:
Ako se oduzme prva od druge jednačine, dobija se:
To znači da je uniformna rata otplate:
koja određuje faktor povraćaja kapitala (Capital Recovery Factor – CRF)
Primer 1:
Za pozajmicu n.j. na rok god sa kamatom (ujedno i stopom aktualizacije) godišnja rata je:
Primer 2:
Za pozajmicu n.j. na rok god sa kamatom (ujedno i stopom aktualizacije) godišnja rata je:
Dakle, ukupno sa kamatama treba vratiti:
Prethodne formule koriste se da se izvrše razna svođenja (aktualizacije) vrednosti iz raznih vremenskih perioda na neku konstantnu vrednost.
U planiranju je osnovni cilj da se uporede različite opcije planova razvoja (razlikuju se po ceni, trajanju i sl.).
Mogu se porediti opcije tek kada se svedu na zajedničku vrednost.
U prethodnim izrazima i je stopa aktualizacije (diskontna stopa, ili kamatna stopa). To nisu isti pojmovi.
Objašnjenje:
Kamatna stopa je uvek okrenuta budućnosti i predstavlja instrument uvećanja kapitala sa vremenom. Ona je mera godišnjeg prihoda na pozajmljeni kapital. Međutim, stopa aktualizacije ne učestvuje u stvaranju nove vrednosti, već se koristi za vrednovanje budućih efekata (računska kategorija).
Amortizacija i ostatak vrednosti
Prilikom kupovine treba izdvojiti sredstva u visini nabavne vrednosti. Nakon puštanja u pogon, dolazi do istrošenosti, tako da je na kraju životnog veka on u nemogućnosti da obavlja svoju funkciju.
Amortizacija je knjigovodstvena procedura za smanjenje vrednosti nekog kapitalnog dobra sa vremenom, usled starenja i istrošenosti tokom ekonomskog veka. U principu, amortizacioni vek je različit od životnog.
Elektroprivreda je jako kapitalno intenzivna grana. Zato je ovo vrlo važno. Vrednost dobra (objekta) se smanjuje sa vremenom. Taj otpis raspodeljuje se na očekivani životni vek objekta (reda 15 do 40 godina).
Postoji više šema za proračun amortizacije:
Pravolinijska amortizacija (UNIF), koja podrazumeva da se ona ravnomerno raspodeljuje tokom životnog veka (jednostavna za primenu).
Ubrzana (usporena) amortizacija (SYD i ACRS šeme), koja podrazumeva veću (manju) stopu amortizacije u prvim godinama, a kasnije manju (veću). Jednostavan primer za ovaj efekat je amortizacija automobila (pa i većine drugih dobara), koji se znatno više amortizuju u početnim godinama.
Otpis usled amortizacije je vrlo bitan, jer taj deo ne podleže porezima, doprinosima i slično.
Pravolinijska šema amortizacije (UNIF) opisuje se jednačinom:
gde je očekivani ekonomski vek objekta (može biti jednak životnom, ali ne mora).
Iz prethodnog izraza sledi da je:
Ako je vrednost objekta na početku , a na kraju ekonomskog (životnog) veka (ostatak vrednosti, “staro gvožđe”), godišnji iznos amortizacije je:
Ukupna akumulisana amortizacija do k-te godine je:
dok je preostala (ostatna) vrednost
što znači da je (za domaći proveriti da li ovo važi).
Ubrzana šema amortizacije (SYD) opisuje se jednačinom:
gde je karakteristični koeficijent dobijen iz .
Godišnji iznos amortizacije je:
Slično kao kod jednosmerne šeme amortizacije može se odrediti akumulisana amortizacija do k-te godine.
Usporena šema amortizacije sprovodi se tako što se osniva poseban amortizacioni fond za prikupljanje sredstava. Ova sredstva se koriste i donose dobit po godišnjoj stopi aktualizacije i. Ovde se neće detaljnije izlagati (videti knjigu prof. Levi).
Napred opisane šeme amortizacije prikazane su na slici:
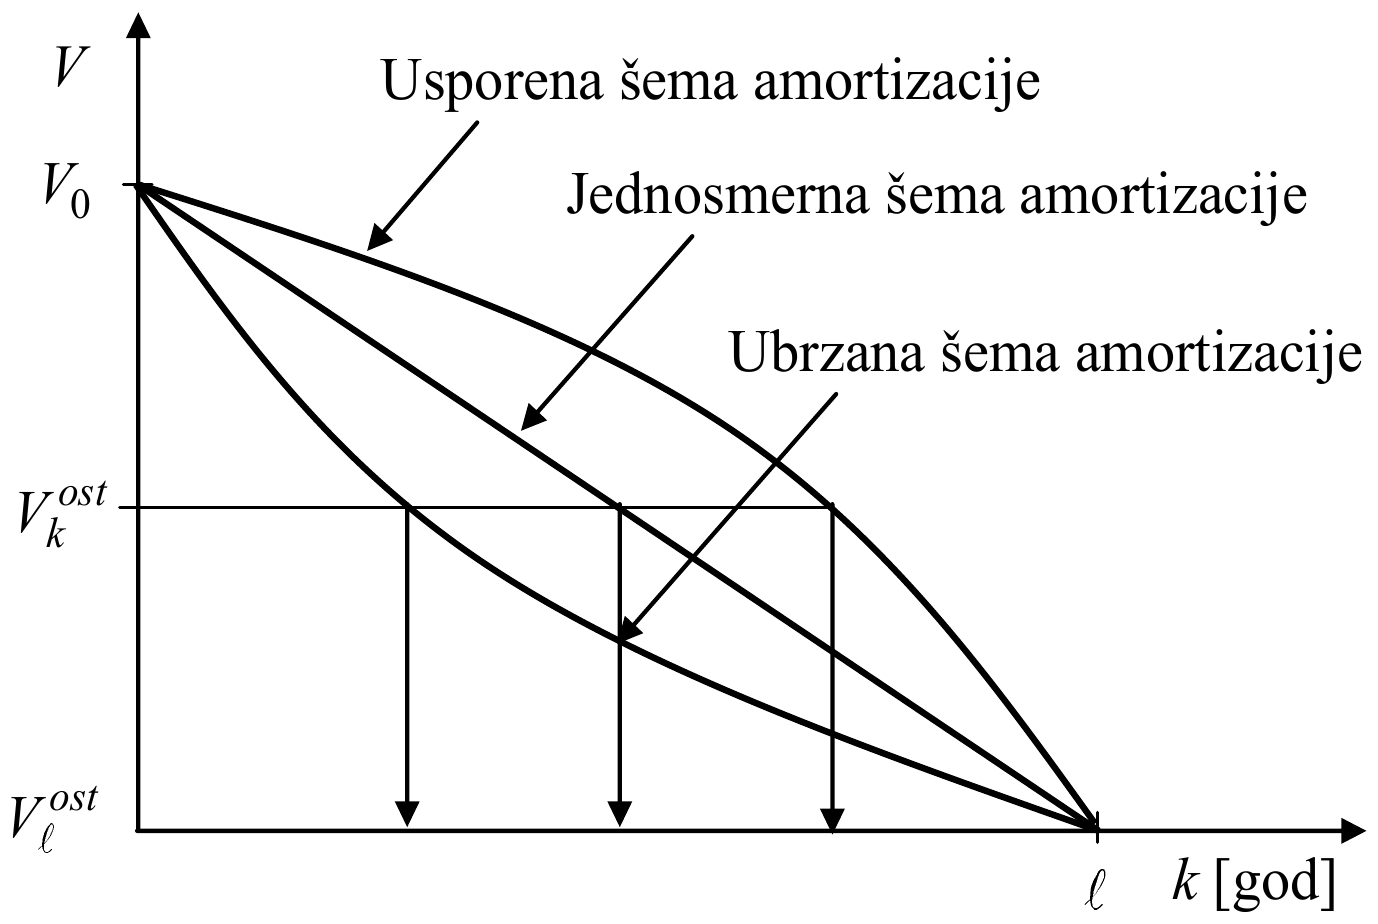
Iz prethodnog razmatranja i slike lako se može izračunati ostatak vrednosti objekta, odnosno njegova neamortizovana vrednost na kraju određenog perioda. Ona se sastoji od ostatka vrednosti na kraju životnog veka () i ostatka vrednosti za period neamortizovanog životnog veka ().
Primera radi, za UNIF šemu i je:
Naravno, za je , što potvrđuje prethodni izraz.
Ekonomska ocena investicija
Suština je slobodno tržište i težnja za maksimalnim profitom. Vrlo je izražena konkurencija. Do sada je elektroprivreda bila monopolska. Sada se dereguliše, ali na jedan specifičan način. Zato se ovi problemi rešavaju malo drugačije u odnosu na druge privredne grane.
Cilj je da se odredi rentabilnost projekta sa gledišta investitora. Obično se opcije razlikuju po dinamici utroška sredstava i ostvarenju prihoda. To je osnovni problem (treba malo detaljnije objasniti).
Generalni metodi proračuna su:
- Metodi ekvivalentnih vrednosti
- Metodi bazirani na isplativosti projekta (metodi najkraćeg perioda otplate projekta)
- Metode stope povraćaja (profitne stope)
- Metodi koristi i troškova
Metodi ekvivalentnih vrednosti
Metod sadašnje ekvivalentne vrednosti
Suština je pretvaranje svih novčanih tokova u ekvivalentnu sadašnju vrednost.
Za ovo svođenje koristi se stopa aktualizacije i:
- Ako se radi o privatnim kompanijama i je jednaka minimalno atraktivnoj stopi povraćaja kapitala (MARR – Minimum Attractive Rate of Return). Ovu stopu određuju kompanije u cilju optimizacije svog poslovanja.
- Za državna preduzeća ova se stopa propisuje od strane države. Obično je jednaka aktualizacionoj (diskontnoj) stopi, koja je obično 8–10 %.
Sadašnja ekvivalentna vrednost (PV) je:
gde je budući novčani tok u godini :
gde su:
- – godišnji prihod;
- – godišnji investicioni troškovi;
- – godišnji eksploatacioni troškovi.
Naravno, ekonomska dobit je veća što je PV veće.
Kako se računaju pojedine komponente troškova biće posebno obrađeno.
Ako ima više investicionih šema, kriterijum izbora je:
Svaka šema sa je ostvariva (dobra).
Metod godišnjih ekvivalentnih vrednosti
Bazira se na proračunu kumulativnih godišnjih ekvivalentnih vrednosti (AV):
gde su:
- – prihodi (benefit);
- – troškovi (cost);
- – povraćaj kapitala (Capital Recovery);
- – faktor povraćaja kapitala (definisan ranije);
- – faktor svođenja budućih novčanih tokova.
Projekat je ekonomski isplativ ako je .
Kriterijum izbora je .
Na sličan način može se definisati i metod buduće ekvivalentne vrednosti.
Metodi najkraćeg perioda otplate projekta
Prethodna metoda polazi od kriterijuma isplativosti projekta u n godina.
Nekada se problem izbora može posmatrati i sa gledišta brzine realizacije i povraćaja uloženog kapitala. Cilj je što pre povratiti uloženi kapital (Payback Period). Dakle, umesto isplativosti, kao osnovni kriterijum se posmatra vreme povraćaja kapitala.
Period povraćaja investicije definiše se kao broj godina za koji je ušteda na eksploatacionim troškovima jednaka investicionim ulaganjima. Ušteda u eksploatacionim troškovima je konstantna sa vremenom.
Projekat je bolje rangiran što je vreme povraćaja kraće.
Metod je pogodan za inicijalno filtriranje i eliminaciju nekih opcija, i izbor užih kandidata.
Matematički izraženo, za broj godina je:
gde su ukupne investicije.
Metodi stope povraćaja
Kod metode ekvivalentnih vrednosti pretpostavlja se konstantna kamatna stopa, odnosno stopa aktualizacije i (na primer, jednaka MARR).
Kod ove metode mera ekonomičnosti je kamatna stopa, koja je nepoznata. Koriste se metode:
- Interne stope povraćaja (IRR – Internal Rate of Return)
- Eksterne stope povraćaja (ERR – External Rate of Return).
Po pravilu, primenjuje se kod ulaganja u preduzeća konkurentske privrede (aktuelno kod deregulacije).
Metod interne stope povraćaja (metod profitnog indeksa)
Suština je da se traži stopa aktualizacije i koja izjednačava sadašnje ekvivalentne vrednosti prihoda i rashoda u nekom vremenskom periodu.
Praktično se ispituju novčani tokovi za nekoliko stopa aktualizacije. Ona stopa koja rezultuje u buduće novčane tokove koji izjednačuju prihode i rashode, naziva se interna stopa povraćaja (IRR). IRR je pozitivno kada priliv novca nadmašuje izdatke.
Najbolje rešenje između više opcija je ono sa najvećim IRR.
Matematički se ovaj metod specificira kao:
gde je godišnji priliv u k-toj godini, a godišnji trošak u k-toj godini.
Metod poređenja koristi i troškova
Suština je u poređenju koristi (dobiti) i troškova (Benefit to Cost (B-C) Method).
Cilj je da se proračuna odnos B/C = Korist/Troškovi, i to svođenjem novčanih tokova na sadašnju ekvivalentnu vrednost (PV):
ili na godišnju ekvivalentnu vrednost:
Projekat je isplativ ako je .
Metod minimalnih troškova
Često je teško izračunati prihode elektroenergetskih objekata (na primer, vodovi i transformatori). U tom slučaju se polazi od pretpostavke da sve opcije imaju istu dobit, odnosno da se ona ne uzima u obzir. Znači, analiziraju se samo troškovi.
Znači, kriterijum je minimizacija sadašnjih ekvivalentnih troškova (PVC):
gde su investicioni i eksploatacioni troškovi u k-toj godini.
Može se izračunati i preko izravnatih godišnjih ekvivalentnih troškova (L – Levelized):
L-metod izravnava godišnje ekvivalentne vrednosti na jedinstvenu godinu. Ovaj pristup izravnavanja može se primeniti na većinu prethodnih metoda.
Međutim, kod prethodnog kriterijuma problemi nastaju ako opcije imaju različito trajanje. Tada se koristi svođenje na najmanji zajednički sadržilac, odnosno isti fiktivni životni vek objekta. Ovo je demonstrirano u zadacima.
Potrebne pretpostavke ekonomskih proračuna
Da bi se primenio bilo koji od prethodnih metoda mora se raspolagati predračunom aktualizovanih prihoda i troškova tokom perioda realizacije i eksploatacije.
Prihodi se ostvaruju od prodaje proizvoda (električna i toplotna energija) i usluga.
Što se tiče troškova, oni će biti detaljno obrađivani, a postoje dve grupe:
- Investicioni troškovi ().
- Eksploatacioni (pogonski) troškovi ().
Investicioni troškovi zavise od uslova finansiranja (sopstvena i pozajmljena sredstva).
Eksploatacioni troškovi imaju tri komponente:
- Stalni troškovi pogona i održavanja.
- Promenljivi troškovi proizvodnje (troškovi pogona i goriva).
- Štete usled prekida napajanja i redukcija.
Svođenje investicionih troškova na sadašnju vrednost
Analizira se izgradnja objekta u k-toj godini perioda planiranja od n godina, čiji su investicioni troškovi . Životni vek objekta je .
Analiziraju se dva karakteristična slučaja:
1. Postojanje sopstvenog kapitala
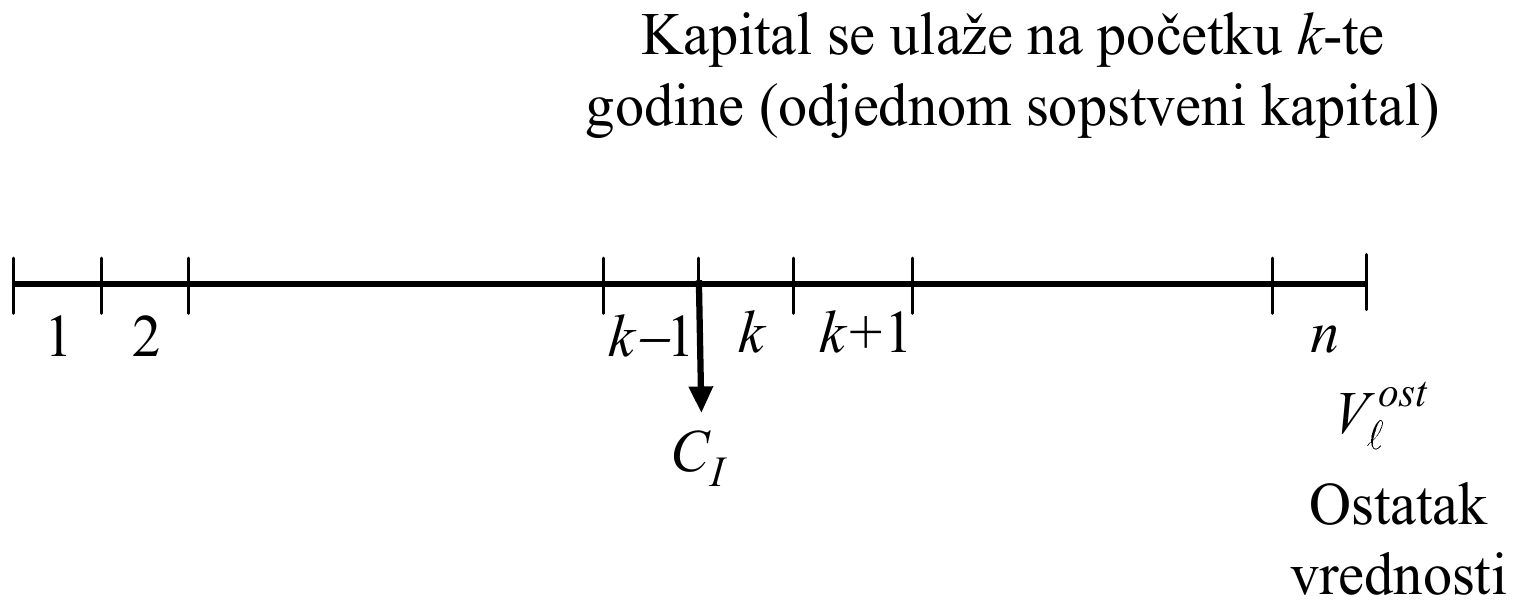
Sadašnja ekvivalentna vrednost je:
se oduzima od investicija, pošto se umanjuje.
2. Korišćenje pozajmljenog kapitala (kredit)
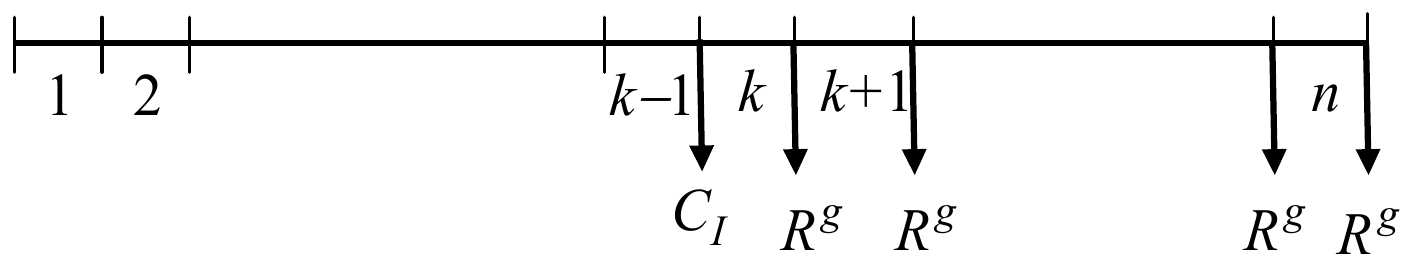
Uniformni godišnji novčani tok (anuitet) je:
što je određeno faktorom povraćaja kapitala .
Sadašnja ekvivalentna vrednost jednog anuiteta je (zanemarena ostatna vrednost ):
| Postoji anuiteta | Prvi anuitet počinje u k-toj godini |
Primer:
Postoji objekat bazne vrednosti 10000 NJ u sadašnjem trenutku, čija je ostatna vrednost na kraju životnog veka nula. Životni (amortizacioni) vek je 5 godina, dok je stopa aktualizacije 10 %. Primenjuje se pravolinijska šema amortizacije.
| Godina | Vrednost objekta na početku godine | Amortizacija + Aktualizacija (kamata) i = 10 % | Sadašnja vrednost povraćaja kapitala |
|---|---|---|---|
| 1 | 10000 | 2000+1000 | |
| 2 | 8000 | 2000+800 | |
| 3 | 6000 | 2000+600 | |
| 4 | 4000 | 2000+400 | |
| 5 | 2000 | 2000+200 | |
| NJ |
Godišnja rata je NJ, gde je
Teme
Folder predmeta Planiranje elektroenergetskih sistemaNa Drive-u: Predavanja · Slajdovi · Pitanja za usmeni ispit