Predavanje 01
Prognoza potrošnje električne energije i snage
Predavanje prof. dr Andrije T. Sarića
Planiranje elektroenergetskih sistema, TF Čačak i FTN
Prognoza je prva etapa u planiranju elektroenergetskih sistema (EES-a). Prognozirane veličine su ulazi u ostale faze planiranja. Loša prognoza vodi u loše planiranje. Prognoza potrošnje se koristi i u eksploataciji EES-a. Prognoza je suočena sa velikim neizvesnostima, što otežava njeno kvalitetno sprovođenje.
Prognoza potrošnje je aktivnost predviđanja razvoja potreba potrošača električne energije u budućnosti.
Koriste se različiti matematički postupci. Osnovni cilj je objektivna procena. Prognoza je prvi korak u planiranju EES-a. Zbog njenog značaja po pravilu je rade iskusni inženjeri.
Razvoj potrošnje podleže nekim zakonitostima. Međutim, veliki je udeo stohastičkih uticaja.
Postoje tri tipa osnovnih karakteristika za prognozu:
- Prognoza potreba sistema u energiji.
- Prognoza maksimalnih (vršnih) i minimalnih opterećenja.
- Prognoza kompletne (normalizovane) krive trajanja opterećenja.
Za planiranje razvoja izvora neophodne su sve tri gornje kategorije. Obično se kriva trajanja posmatra kao skoncentrisana u jednoj tački – prognoza na pragu generatora.
Za planiranje prenosnih mreža osnovna je prognoza maksimalnih i minimalnih opterećenja. Reaktivna snaga se obično direktno vezuje za aktivnu potrošnju (preko faktora snage). U ovom slučaju radi se o prognozi na pragu distribucije.
Ponekad se vrši prognoza i drugih pokazatelja: faktora opterećenja, odnosa min/max opterećenja i drugih.
Podele prognoze potrošnje
Po vremenskom horizontu podela je:
- Kratkoročna prognoza, 1 do 7 dana i satna diskretizacija. Bitna je za dnevno i nedeljno planiranje rada EES-a (program rada elektrana, planiranje razmene električne energije, planiranje operativne rezerve, proračun pouzdanosti i drugi).
- Srednjeročna prognoza, 1 mesec do 5 godina i nedeljna diskretizacija. Vezana za srednjeročno operativno planiranje (mesečni i godišnji operativni bilansi, izrada plana remonata, punjenje i pražnjenje akumulacija hidroelektrana, razmena energije, nabavka goriva). Ovo je spona planiranja i eksploatacije EES-a.
- Dugoročna prognoza, 5 do 30 godina i godišnja diskretizacija. Globalno planiranje investicija, dogradnja i rekonstrukcija proizvodnih i prenosnih kapaciteta.
Podela po metodu prognoziranja i prisustvu neelektričnih veličina:
- Kvalitativni metodi.
- Ekstrapolacioni (nezavisni) metodi.
- Korelacioni (zavisni) metodi.
- Kombinovani metodi.
Podela po prisustvu neizvesnosti:
- Deterministički metodi (egzaktni ulazni podaci).
- Stohastički metodi (neizvesni ulazni podaci).
Bez obzira na prognostički model, standardni su sledeći koraci:
- Formiranje baze podataka o prognoziranim veličinama.
- Formiranje baze podataka o potrebnim neelektričnim veličinama.
- Izbor dominantnih promenljivih koje utiču na prognozu (analiza podataka iz prošlosti).
- Izbor metodologije i proračun parametara prognostičkog modela.
- Prognoza potrošnje.
- Ocena kvaliteta prognoze potrošnje.
Metode kratkoročne prognoze razlikuju se po tome da li uvažavaju meteorološke prilike, ili ne.
Kvalitativni metodi
Opisni, subjektivni i dosta neprecizni.
Neke od metoda su:
- Anketiranje eksperata i ponderisanje njihovih mišljenja.
- Analogija sa sličnim zemljama.
- Grafička ekstrapolacija krivih iz prošlosti.
Ekstrapolacioni (nezavisni) metodi
Oslanjaju se na ekstrapolaciju podataka iz prošlosti.
Mogu biti deterministički i stohastički.
Stohastički modeli su viši kurs, i ne obrađuju se.
Osnovna ideja je analiza vremenskog razvoja: dolazi se do vremenske zavisnosti potrošnje od vremena, koja se zatim ekstrapolira.
Prvo se crta disperzioni dijagram iz prošlosti, što je ilustrovano na slici:
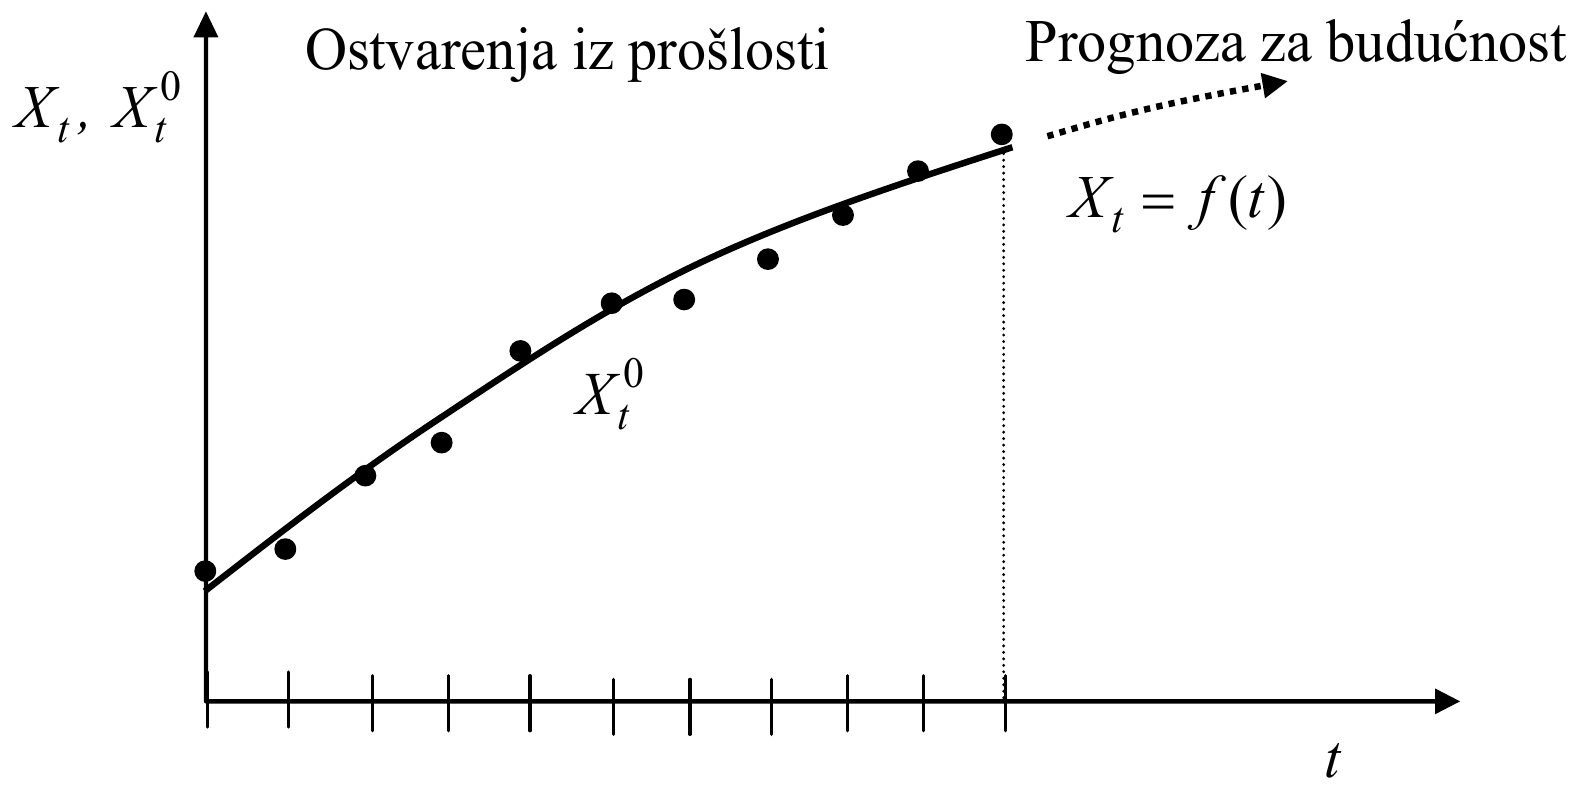
Generalno, prognoza je pouzdanija ako je period iz prošlosti puno duži od perioda prognoze.
Dakle, osnovni cilj je pronaći najbolju funkciju .
Postoji veći broj analitičkih funkcija za analizu, od kojih su najvažnije:
- Polinom:
- Parabola:
- Logaritamska prava:
- Logaritamska parabola:
- Logistička funkcija:
Za određivanje koeficijenata optimalna je primena kriterijuma minimuma odstupanja sume kvadrata:
Na primer:
ili:
Ovaj minimum ima se za:
Ovako se dobija onoliko jednačina koliko ima nepoznatih parametara: , , i .
Da bi se lakše rešio prethodni sistem jednačina, funkcija se bira tako da se jednostavnim manipulacijama može svesti na linearnu (obično logaritmovanje).
Da bi se okarakterisala razlika između analitičke vrednosti potrošnje () i ostvarenih vrednosti u prošlosti za istu godinu () uvodi se pojam srednje-kvadratne greške (standardna devijacija):
U praksi se obično koristi logaritamska prava, pa se ona malo detaljnije objašnjava:
Osnovna pretpostavka je da će se razvoj u budućnosti nastaviti istim trendom (istom godišnjom stopom porasta).
Ako je taj trend konstantan: , onda je (najčešće u praksi):
Ako se prethodni izraz logaritmuje:
gde je i .
Stopa porasta u dve susedne godine je:
Po kriterijumu minimalne vrednosti zbira kvadrata odstupanja:
Ovi minimumi su:
Posle sređivanja jednačine dobija se:
ili:
čije je rešenje:
Prethodni proračun je ručno najlakše sprovesti tabelarno:
| Godina | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | (9) | (10) |
| (2) | (2).(4) | (8)–(3) | (9) | ||||||
Provera rešenja
Sve ovo se može rešavati i matrično.
Domaći: Izvesti ove uslove za:
- Logaritamsku parabolu (kvadratnu krivu):
- Logaritamski polinom trećeg reda:
- Logističku funkciju:
Probabilističke metode
Osnovni problem determinističkih metoda je da se raspolaže sa samo jednom vrednošću prognozirane veličine. Tako se dobijaju srednje prognozirane vrednosti. Međutim, vrlo su važni intervali poverenja (opsezi prognozirane veličine) i verovatnoće pojave. Zato je vrlo važno postaviti modele koji mogu da “osete” promenu neke promenljive.
Zato se formiraju regresioni modeli (regresiona analiza).
Zavisni (korelacioni) modeli
Potrošnja energije zavisi od niza uticajnih faktora: veličine i strukture društvenog proizvoda, cene drugih vrsta energije (vrlo važan uticaj), nivoa elektrifikacije domaćinstava i industrije (upotreba gasa i struktura energetskih resursa) i drugih.
Cilj je da se ove vrednosti nekako kvantifikuju.
Zato se u proračun uvode egzogene (spoljašnje) i endogene (unutrašnje) promenljive.
Najčešće egzogene promenljive za opisivanje razvoja potrošnje su:
- Bruto nacionalni proizvod (indeks društveno-ekonomskih aktivnosti).
- Priraštaj stanovništva.
- Cene i prodaje električne energije.
- Razvoj industrije (poljoprivreda, građevinarstvo).
Za opis sezonskih varijacija potrošnje koriste se sledeće egzogene promenljive:
- Temperatura.
- Vlažnost.
- Osvetljaj (oblačnost).
- Brzina i pravac vetra.
Dakle, u opštem slučaju koriste se nelinearne relacije – višestruka nelinearna regresija:
Detaljnija matematička forma je:
Kao i kod nezavisnih modela prognoze potrošnje, ovi koeficijenti se određuju iz minimuma sume kvadrata odstupanja:
Zavisni (korelacioni) model u funkciji bruto nacionalnog proizvoda
Poznato je da bruto nacionalni proizvod (BNP) utiče na potrošnju električne energije.
Pretpostavlja se linearni korelacioni model:
gde su:
- – ukupna godišnja proizvodnja električne energije (endogena promenljiva);
- – bruto nacionalni proizvod (egzogena promenljiva).
Promena BNP je:
pa je:
Onda je:
Ako se uvedu srednje vrednosti:
Tada je stopa porasta potrošnje električne energije:
Programski paketi za prognozu potrošnje
Osnovni problemi prethodnih metoda:
Ekstrapolacioni: da će se pretpostavke iz prošlosti potpuno preslikati u budućnost (bez obuhvatanja neizvesnosti).
Korelacioni: egzogene promenljive su retko konstantne.
Dakle, prognoza potrošnje u praksi je jako opterećena neizvesnostima. Zato se uvode različiti scenariji razvoja. Tako se dolazi do čitavog spektra mogućih ulaza i rešenja. Time se dobro pokrivaju neizvesnosti.
Ukupna potrošnja se obično razlaže na kategorije: domaćinstva, industrija i druge, koje se pojedinačno lakše prognoziraju.
Kod nas se koristi MAED model. Takođe, postoji prognostički model razvijen u okviru sistema upravljanja u prenosnim (EMS) i distributivnim mrežama (DMS). Ovi modeli se uglavnom bave kratkoročnom prognozom za potrebe operativnog planiranja eksploatacije EES-a.
MAED – Model for Analysis of the Energy Demand (razvijen u Francuskoj).
Suština je njegova organizacija, što je slično za sve modele, pa je od generalnog značaja.
Koraci razvoja su:
- Dekompozicija ukupne potrošnje na kategorije.
- Egzogeni faktori koji utiču na svaku kategoriju.
- Matematički model koji povezuje potrošnju sa uticajnim faktorima (najteže je određivanje vrednosti tih faktora).
- Zadavanje scenarija.
- Proračun prognoze potrošnje i uticaja faktora.
- Izbor najboljeg scenarija.
Generalno se model prognoze sastoji od tri celine:
- Izbor uticajnih faktora i scenarija razvoja.
- Podela potrošnje na potrošačke sektore i prognoza.
- Dobijanje podataka za planiranje proizvodnih kapaciteta.
Prognoza vršne (maksimalne) snage
Osnovna dilema je da li prognozu treba sprovesti na bazi prognoze potrošnje, ili nezavisno.
Ako se povezuju, onda se vezuju preko faktora opterećenja.
Prednost nezavisnog planiranja je što je to direktna metoda, ali postoji problem uticajnih faktora.
Koji je bolji, teško je odgovoriti.
Ekstrapolaciona metoda prognoze vršne snage
Neophodni podaci su: godišnje potrošnje, faktori opterećenja, odnos min/max opterećenja i drugi.
Veze između ovih veličina su obrađene ranije:
gde su:
- – faktor godišnjeg opterećenja;
- – odnos godišnjeg minimalnog i maksimalnog opterećenja.
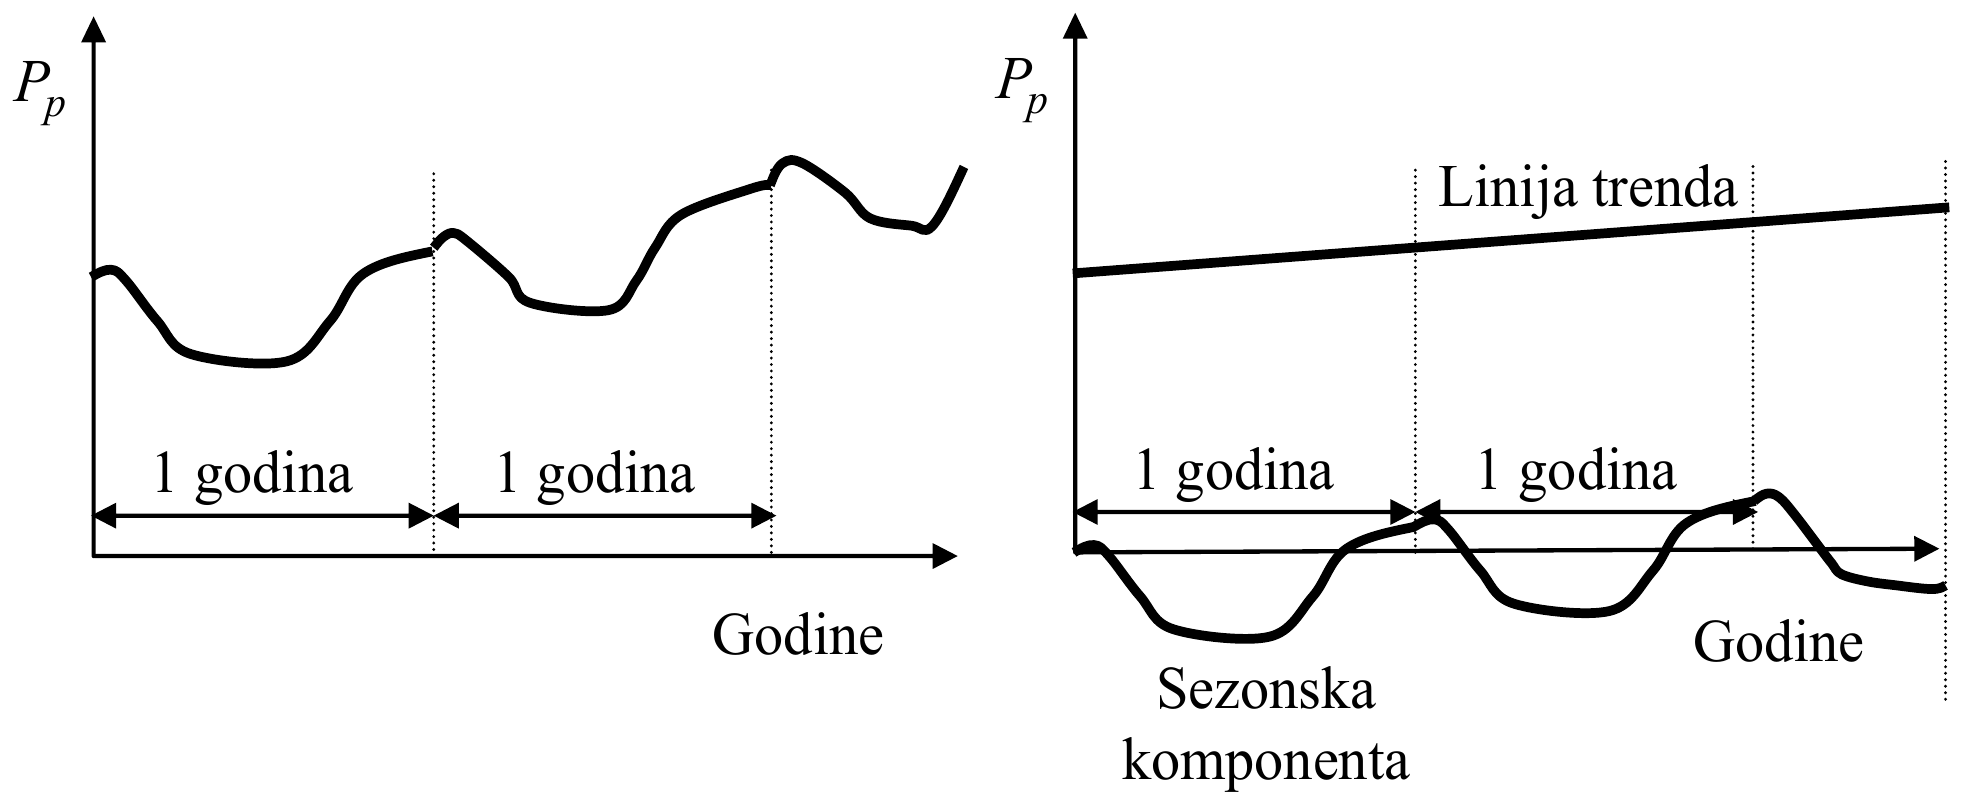
Ako se vrši srednjeročna prognoza, vrlo je veliki uticaj sezonske komponente, tako da generalno postoji linija trenda na koju se superponira sezonska komponenta. Ovaj efekat je prikazan na slici:
Planiranje razvoja krive trajanja opterećenja
Ovo je najteži slučaj planiranja. Neophodna je vrlo velika baza ulaznih podataka. Prognoza mora sadržati diskretne parove tačaka snaga-trajanje.
Obično se sreću dva pristupa:
- Kriva trajanja nepromenljiva u budućnosti (po obliku, isključujući trend porasta).
- Kriva trajanja promenljiva u budućnosti.
Za prvi pristup treba usvojiti tipičnu godinu. Prognozom energije zna se i ostalo.
U MAED programskom paketu tipična godina dobija se na osnovu svih godina u prošlosti.
Za promenljive krive trajanja treba znati sedmične (mesečne) krive trajanja, date preko diskretnog niza tačaka. Naravno, ovo se može raditi i preko koeficijenata polinoma.
Teme
Folder predmeta Planiranje elektroenergetskih sistemaNa Drive-u: Predavanja · Slajdovi · Pitanja za usmeni ispit